Carta de consórcio contemplada: o atalho para o imóvel que empresários e investidores estão usando
Todo mundo conhece o lado bom do consórcio: nada de juros, parcelas que cabem no planejamento e uma carta de crédito com poder de compra à vista. Mas existe uma pergunta que sempre aparece na mesa de quem tem pressa. E se eu não quiser esperar o sorteio?
Para o empresário que precisa de uma sede própria agora ou para o investidor que encontrou a oportunidade certa e não pode deixar ela escapar, existe um caminho que pouca gente conhece de verdade. É a carta de consórcio contemplada. Vamos explicar de um jeito simples como ela funciona e por que pode ser o atalho mais inteligente para o seu próximo imóvel.
O que é uma carta de consórcio contemplada
No consórcio, cada participante recebe a carta de crédito em algum momento, por sorteio ou por lance. Quando isso acontece, dizemos que a cota foi contemplada. A partir daí, aquele crédito está liberado para comprar um imóvel.
Só que nem todo mundo que é contemplado quer ou pode usar a carta naquele momento. Os planos mudam, o negócio toma outro rumo ou a pessoa simplesmente prefere fazer caixa. Nesses casos, o dono da cota pode transferir a carta para outra pessoa ou empresa. É exatamente essa carta já liberada, pronta para uso, que chamamos de carta contemplada.
Como funciona a compra e o que é o ágio
Quem compra uma carta contemplada paga ao antigo dono um valor de entrada, que o mercado chama de ágio. Esse valor reembolsa o que ele já pagou nas parcelas e inclui um ganho pela venda.
Depois disso, a cota passa para o seu nome com a aprovação da administradora do consórcio. Você assume as parcelas que ainda faltam e já pode usar o crédito para comprar o imóvel escolhido.
Na prática, o processo segue quatro etapas:
- Escolha da carta com o valor de crédito e o saldo de parcelas que fazem sentido para você.
- Negociação e pagamento do ágio ao atual titular.
- Transferência da cota, com análise de crédito feita pela administradora.
- Uso da carta para comprar o imóvel, como se fosse dinheiro à vista para o vendedor.
Por isso essa modalidade é ideal para quem já tem um capital disponível. O dinheiro que você colocaria de entrada num financiamento vira o ágio, e o restante você paga sem juros bancários.
Vantagens para empresários
Sede própria sem esperar. Sair do aluguel comercial é um dos movimentos mais inteligentes para o caixa de uma empresa. Com a carta contemplada, a mudança para o imóvel próprio acontece em semanas, não em anos.
Capital de giro preservado. Em vez de imobilizar todo o dinheiro numa compra à vista, você investe só o ágio e mantém o restante trabalhando no negócio.
Parcelas previsíveis. Sem juros de financiamento, o custo fica claro desde o primeiro dia. Isso facilita o planejamento financeiro e o fluxo de caixa da empresa.
Força na negociação. Para o vendedor do imóvel, a carta funciona como pagamento à vista. Isso abre espaço para conseguir descontos que fazem diferença no valor final.
Vantagens para investidores
Velocidade para aproveitar oportunidades. No mercado imobiliário, as melhores compras não esperam. Um imóvel abaixo do preço, um leilão ou um lançamento com condição especial exigem dinheiro disponível na hora certa.
Renda que ajuda a pagar as parcelas. Ao comprar um imóvel para alugar, o próprio aluguel pode cobrir boa parte das parcelas restantes. O patrimônio cresce enquanto o imóvel se paga.
Alavancagem sem juros. Com um capital menor do que o valor do imóvel, você controla um ativo inteiro. E faz isso sem os juros que encarecem o financiamento tradicional.
Diversificação do patrimônio. O imóvel é um ativo real, que tende a acompanhar a valorização do mercado ao longo do tempo. É uma forma de proteger o dinheiro fora da oscilação da bolsa.
Carta contemplada, financiamento ou esperar a contemplação?
A carta contemplada junta o melhor dos dois mundos. Ela tem a rapidez do financiamento e o custo sem juros do consórcio.
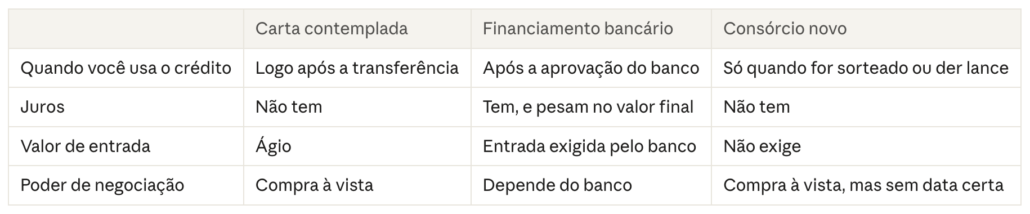
Se você não tem pressa, o consórcio novo continua sendo a opção mais econômica. Mas se o tempo vale dinheiro no seu caso, a carta contemplada costuma sair bem mais barata do que pagar anos de juros ao banco.
Os cuidados que fazem toda a diferença
Com a procura em alta, apareceram também muitos anúncios de cartas contempladas que não são o que parecem. Antes de fechar negócio, alguns pontos precisam ser checados com atenção.
Confirme a contemplação com a administradora. Nunca acredite apenas em prints ou documentos enviados pelo vendedor. A confirmação oficial vem direto de quem administra o grupo.
Faça a conta completa. Some o ágio, o saldo das parcelas e as taxas de transferência. Só assim você sabe o custo real e compara com outras opções.
Nunca pague antes da aprovação. A transferência depende de análise de crédito. O pagamento do ágio deve estar amarrado à aprovação da administradora.
Desconfie de promessas fáceis. Carta contemplada com ágio muito abaixo do mercado ou sem nenhuma análise é sinal de alerta.
Como dar o primeiro passo com segurança
Comprar uma carta contemplada é uma decisão estratégica e merece o acompanhamento de quem conhece esse mercado por dentro. Aqui na Bom Plano nós selecionamos cartas verificadas, fazemos a conta completa com você e cuidamos de toda a transferência junto à administradora.
Se você é empresário ou investidor, já tem o capital para o ágio e quer o imóvel agora, fale com a nossa equipe. Vamos encontrar a carta certa para o seu objetivo e para o tamanho do seu bolso.
