
Consórcio ou financiamento: qual realmente cabe no seu bolso?
Quando chega a hora de comprar um imóvel, um carro ou realizar um grande projeto, a maioria das pessoas pensa primeiro no financiamento. Ele parece o caminho natural: você escolhe o bem, o banco libera o dinheiro e a parcela cabe no mês. O problema é que, nessa pressa, quase ninguém para para comparar. E é justamente na comparação que muita gente descobre que existe uma alternativa capaz de custar muito menos.
Neste artigo, explicamos de forma simples como cada modalidade funciona, onde o consórcio leva vantagem e em que situações o financiamento ainda pode fazer sentido.
Entenda a diferença de lógica
Financiamento e consórcio parecem soluções parecidas, mas funcionam de maneiras completamente diferentes.
No financiamento, você pega dinheiro emprestado do banco para ter o bem imediatamente. Em troca, paga a dívida em parcelas acrescidas de juros, que podem se estender por muitos anos. Você antecipa a realização do sonho, mas paga caro por essa antecipação.
No consórcio, não existe empréstimo. Um grupo de pessoas com o mesmo objetivo se une e contribui todo mês para um fundo comum. A cada mês, parte dos participantes é contemplada com uma carta de crédito, por sorteio ou por lance, e usa esse valor para comprar o que planejou. Como ninguém está emprestando dinheiro, não há cobrança de juros. O que existe é uma taxa de administração, previamente conhecida, diluída nas parcelas.
Em resumo, o financiamento é uma dívida com o banco. O consórcio é um planejamento em grupo.
Onde está a grande diferença: o custo total
É aqui que a conta realmente muda. Quando alguém financia um imóvel por 30 anos, a parcela pode até parecer confortável, mas o valor final pago ao longo do contrato costuma ser muito superior ao preço do bem. Em muitos casos, a pessoa acaba pagando o equivalente a dois imóveis, e às vezes mais, para ficar com um só.
No consórcio, o custo extra se resume às taxas previstas no contrato, que você conhece desde o primeiro dia. Não há surpresa, não há juros compostos crescendo sobre o saldo devedor e é muito mais fácil prever quanto o projeto vai pesar no orçamento da família.
Por isso, ao comparar as duas opções, o conselho é sempre o mesmo: olhe o custo total, e não apenas o valor da parcela.
As principais vantagens do consórcio
Economia real. Sem juros, o valor total desembolsado tende a ser bem menor. Essa diferença pode representar dezenas de milhares de reais no fim do plano, dinheiro que fica no seu bolso.
Previsibilidade. Você sabe quanto vai pagar e por quanto tempo. Isso facilita o planejamento financeiro da família ou da empresa, sem sustos com mudanças de condições ao longo do caminho.
Parcelas mais leves. Como o custo é menor, a parcela costuma pesar menos no orçamento mensal, o que dá mais fôlego para lidar com outras despesas e imprevistos.
Poder de negociação. Depois de contemplado, você tem uma carta de crédito que funciona como dinheiro à vista. Quem chega para negociar sem depender de aprovação bancária costuma conseguir condições melhores, como descontos em imóveis, veículos e outros bens.
Liberdade de escolha. A carta pode ser usada em diferentes situações: imóvel pronto, na planta ou usado, terreno, construção, reforma, veículo e até serviços, desde que o fornecedor emita nota fiscal. É uma flexibilidade que o financiamento tradicional raramente oferece.
Crédito que acompanha o mercado. A carta de crédito é reajustada periodicamente, o que ajuda a manter o poder de compra do participante ao longo do tempo, mesmo que o preço dos bens suba.
Disciplina financeira. O consórcio funciona como uma poupança com objetivo definido. Ao se comprometer com a parcela mensal, você transforma um desejo em um plano concreto, sem entrar em uma dívida cara.
Possibilidade de antecipar com lance. Quem tem uma reserva financeira, ou pode utilizar recursos permitidos em cada modalidade, como o FGTS em determinadas situações, pode ofertar lance e aumentar as chances de ser contemplado mais cedo.
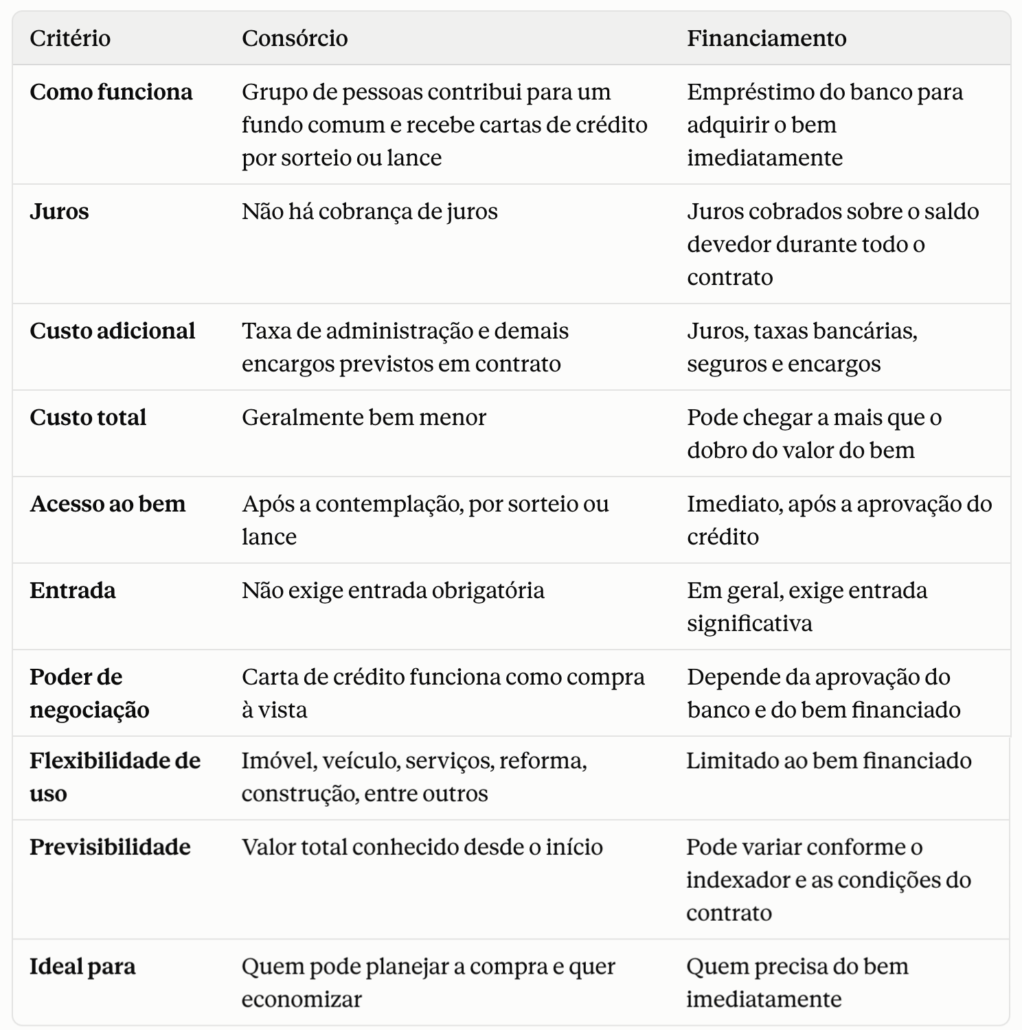
Comparativo: consórcio x financiamento
Para facilitar a visualização, reunimos os principais pontos lado a lado:
Quando o financiamento ainda pode fazer sentido
Para ser justo, o consórcio não é a resposta para todas as situações. Se você precisa do imóvel ou do veículo agora, por exemplo, por uma mudança de cidade, uma oportunidade de negócio com prazo curto ou uma necessidade urgente, o financiamento pode ser o caminho mais rápido.
O que o consórcio exige é planejamento. A contemplação acontece por sorteio ou por lance, e isso significa que não há data garantida para receber a carta de crédito. Por isso, ele funciona melhor para quem se antecipa, começa antes de precisar do bem e entende o consórcio como uma estratégia de médio e longo prazo.
Também vale lembrar que cada grupo, administradora e modalidade tem regras próprias. Taxas, prazos, formas de lance e condições de uso da carta podem variar, e é por isso que a análise de um especialista faz tanta diferença.
Três perguntas para decidir com segurança
Antes de escolher entre uma modalidade e outra, vale se perguntar:
- Eu preciso do bem agora ou posso planejar? Se há tempo, o consórcio costuma compensar.
- Quanto eu pagaria no total em cada opção? Peça a simulação completa, com todos os custos.
- Tenho uma reserva para ofertar lance? Ela pode acelerar a contemplação e aumentar a vantagem do consórcio.
Com essas respostas em mãos, a decisão deixa de ser um palpite e passa a ser uma escolha consciente.
Como dar o primeiro passo
Cada pessoa tem um objetivo, um prazo e um orçamento diferentes, e não existe fórmula única que sirva para todo mundo. Aqui na Bom Plano, analisamos o seu momento de vida e desenhamos a estratégia mais adequada, seja para conquistar o imóvel, trocar de carro ou tirar um projeto do papel sem pagar juros.
Fale com a nossa equipe e faça uma simulação sem compromisso. Você pode descobrir que o caminho mais inteligente também é o mais econômico.
